KT&G, Philip Morris und BAT setzen in Koreas rauchfreiem Wettlauf auf unterschiedliche Strategien
Die drei Unternehmen, die den südkoreanischen Markt für alternativen Nikotinkonsum dominieren, laufen nicht länger im gleichen Rennen. KT&G, Philip Morris International und British American Tobacco verteilen ihre Investitionen in rauchfreie Produkte auf verschiedene Produktkategorien – ein Wandel, der eine Verschiebung vom reinen erhitzten Tabakwettbewerb hin zu einem breiteren Ringen um elektronische Nikotinformate markiert.
Marktführer KT&G setzt weiter auf premium-Erhitzzigaretten. Das Unternehmen meldete einen Inlandsanteil von 48,2 Prozent bei Produkten der nächsten Generation, und der NGP-Umsatz im zweiten Quartal stieg nach Angaben aktueller Branchendaten um 23,8 Prozent im Jahresvergleich auf 242,7 Milliarden Won. Das Wachstum wurde maßgeblich durch einen höheren Mix an Premium-Sticks getrieben, nachdem im Februar das lil AIBLE 3.0-Gerät vorgestellt wurde. KT&G hat darüber hinaus weitere NGP-Einführungen für die zweite Jahreshälfte 2026 angekündigt. Branchenbeobachter bezeichnen Korea als den wettbewerbsintensivsten Markt für erhitzten Tabak weltweit, wobei die lil-Marke von KT&G im ersten Quartal des Jahres rund 47 Prozent des Erhitzzigaretten-Marktes hielt.
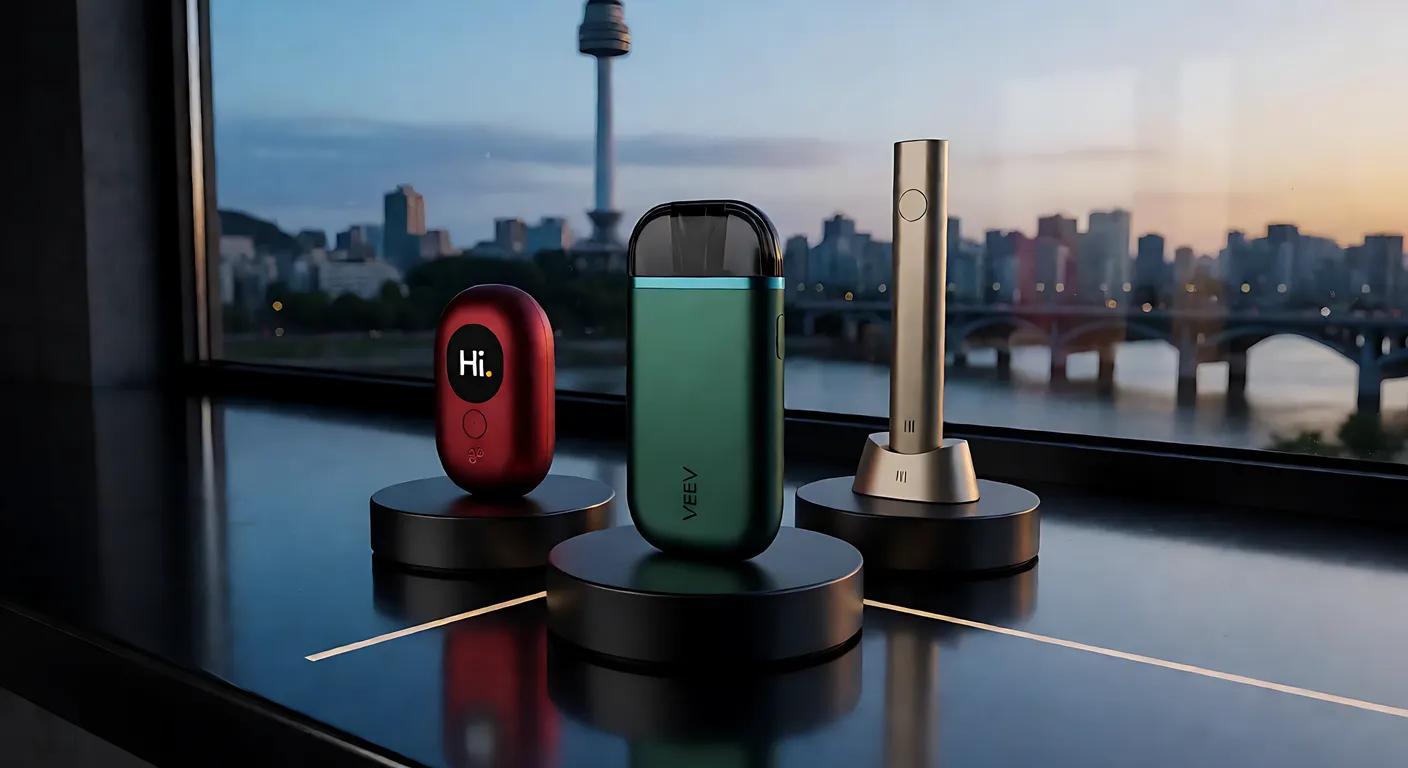
Philip Morris bewegt sich dagegen seitwärts in eine neue Kategorie. Nachdem das Unternehmen seine südkoreanische Position auf IQOS-erhitzten Tabak aufgebaut hatte, kündigte es im August an, VEEV auf dem Markt einzuführen und damit ein flüssigkeitsbasiertes Vaping-Produkt zu seiner rauchfreien Produktpalette hinzuzufügen. Die Expansion bringt PMI direkt mit einem wachsenden E-Vapor-Segment in Kontakt, das seine Erhitzzigaretten noch nicht vollständig abgedeckt haben, und eröffnet ihm eine zweite Front im Wettbewerb um südkoreanische Konsumenten.
British American Tobacco zieht offenbar in die entgegengesetzte Richtung. Statt seinen Vaping-Fußabdruck in Korea zu vergrößern, drosselt BAT die Investitionen im südkoreanischen Vaping-Markt, um Ressourcen auf sein glo-Heiztabakgeschäft zu konzentrieren. Der Rückzug spiegelt glos etablierte Position im südkoreanischen Erhitzzigarettenmarkt wider, wo Premium-Geräte dominieren und Flüssig-Vaping eine nachgeordnete Rolle spielt.
Diese Aufspaltung ist eine Folge dessen, wie weit sich die südkoreanischen Konsumenten vom herkömmlichen brennenden Tabak abgewendet haben. Erhitzte Produkte, die 2017 eingeführt wurden, sind zur Verankerung des Marktes geworden, und die Kategorie umfasst heute unterschiedliche Geräteformate und Nikotintypen. Da die nationale Zigarettenbasis weiter schrumpft, hat sich Raum für neue rauchfreie Formate geöffnet, und jede der drei Firmen geht anders mit diesem Raum um.
Für Händler und Regulierungsbehörden hat diese Divergenz praktische Konsequenzen. Markenstrategien, die funktionierten, solange eine einzelne Kategorie dominierte, gelten nicht mehr. Distributoren werden gebeten, mehrere Geräteserien zu führen, während politische Entscheidungsträger prüfen, ob sie erhitzte, flüssige und orale Nikotinprodukte unter einem einheitlichen regulatorischen Rahmen behandeln oder getrennt halten. Die konkurrierenden Strategien der drei Unternehmen deuten darauf hin, dass die nächste Phase des südkoreanischen Marktes weniger von einem einzelnen Gewinner entscheiden wird als vielmehr davon, wie jeder Akteur seine Positionierung über die verschiedenen Formate hinweg gestaltet.